Прибыль есть, денег нет: как развести P&L и денежный поток селлера
Магазин с выручкой 2 млн ₽ в месяц и чистой прибылью 125 тыс. ₽ закончил месяц с минусом 417 тыс. ₽ на расчётном счёте. Разбираем, откуда берётся разрыв между прибылью и деньгами и какие показатели нужно отслеживать, чтобы рост не превращался в кассовый разрыв.
 АвторБорис Кузнецов
Прибыль и деньги — два разных отчёта
Отчёт о прибылях и убытках (P&L) отвечает на вопрос, заработал ли бизнес. Отчёт о движении денежных средств (ДДС) — хватит ли денег, чтобы продолжать работать. У селлера маркетплейсов эти отчёты расходятся сильнее, чем в офлайн-рознице, по трём причинам.
- Запасы. Закупка уходит со счёта сразу, а в себестоимость продаж попадает только проданная часть. Партия «под сезон» не уменьшает прибыль, но полностью уменьшает деньги.
- Лаг выплат маркетплейсов. Деньги за продажи поступают по графику выплат площадки, а не в день заказа. При росте продаж задолженность площадки перед продавцом растёт, и часть выручки «зависает» в расчётах.
- Платежи вне P&L: возврат тела кредита, предоплаты поставщикам, покупка оборудования. Они уменьшают остаток на счёте, но не являются расходом периода.
Кейс: магазин товаров для дома, WB + Ozon
Выручка за сентябрь — 2,0 млн ₽, чистая прибыль после всех удержаний, рекламы и налога — 125 тыс. ₽ (6,2%). Под осенний сезон закуплено товара на 1,3 млн ₽ при себестоимости проданного 768 тыс. ₽: запас вырос на 532 тыс. ₽. Рост продаж увеличил сумму, ожидающую выплаты от площадок, на 90 тыс. ₽. Часть закупки поставщик дал с отсрочкой — плюс 80 тыс. ₽.
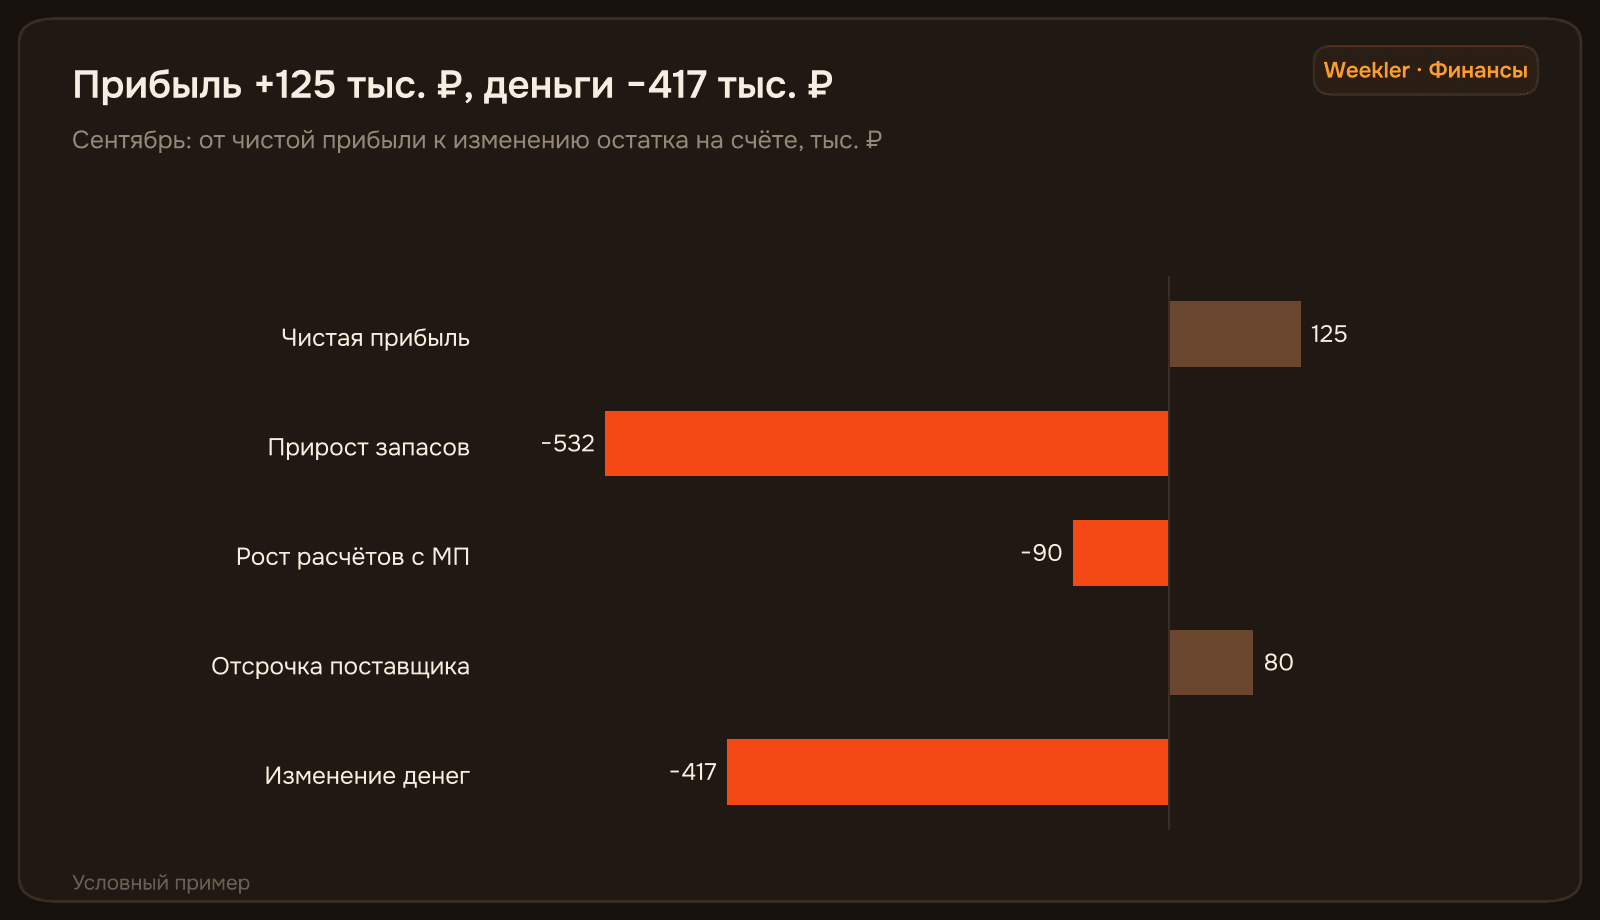
Показатель | Сумма, тыс. ₽ | Где отражается |
Чистая прибыль | +125 | P&L |
Прирост товарного запаса | −532 | Баланс / ДДС |
Рост задолженности маркетплейсов | −90 | Баланс / ДДС |
Отсрочка платежа поставщику | +80 | Баланс / ДДС |
Изменение остатка денег | −417 | ДДС |
Какие показатели держать под контролем
- Запас в днях продаж по каждому SKU и по магазину в целом. Норматив задаётся от срока поставки и страхового запаса, а не от ожиданий сезона.
- Деньги в товаре — запас по себестоимости на складах маркетплейсов, в пути и на своём складе.
- Задолженность площадок: сумма начисленных, но не выплаченных средств. Её рост при росте продаж нормален, но должен быть заложен в план.
- Финансовый цикл: дни оборота запаса плюс дни ожидания выплаты минус дни отсрочки поставщику. Чем он длиннее, тем больше оборотного капитала требует каждый рубль роста.
Финансовый цикл = оборот запаса (дни) + срок выплаты МП (дни) − отсрочка поставщику (дни)
В примере оборот запаса — 51 день, ожидание выплат — около 10 дней, отсрочка поставщику — 14 дней. Финансовый цикл 47 дней означает, что каждый дополнительный миллион выручки в месяц требует около 600 тыс. ₽ оборотных средств: столько стоит по себестоимости товар, проходящий через цикл.
Что изменилось в работе магазина
- Закупки утверждаются по запасу в днях: не более 45 дней для группы A и 60 дней для B.
- Сезонная закупка разбита на две поставки с интервалом три недели.
- Раз в неделю финансист сверяет P&L из Weekler с фактическим движением денег и планом выплат.
Через два месяца при той же выручке прирост запаса снизился до 60–80 тыс. ₽ в месяц, и кассовые разрывы прекратились без привлечения заёмных средств.
Проверьте свой магазин
- Знаете ли вы сумму денег, замороженную в товаре, на сегодня?
- Считаете ли вы запас в днях продаж по SKU, а не в штуках?
- Заложен ли в план закупок рост задолженности площадок при росте продаж?
- Сверяете ли вы прибыль и движение денег хотя бы раз в месяц?
Как это решается в Weekler
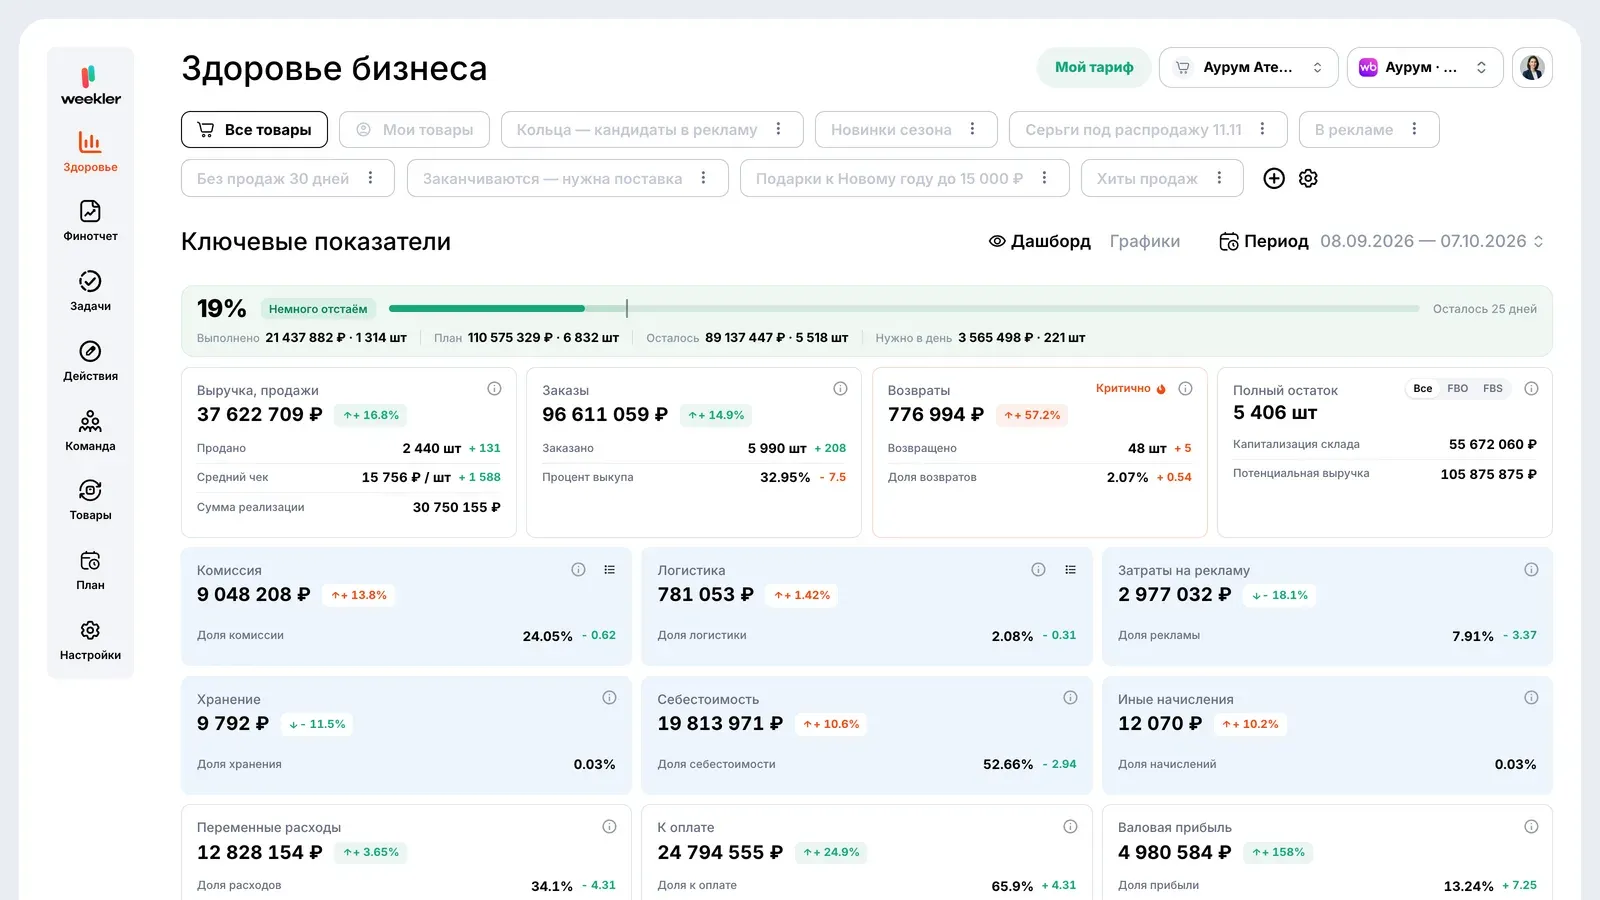
- Единый дашборд WB и Ozon: выручка, заказы, возвраты и затраты в одном формате данных.
- Финансы: структура доходов и расходов, валовая прибыль, юнит-экономика по SKU.
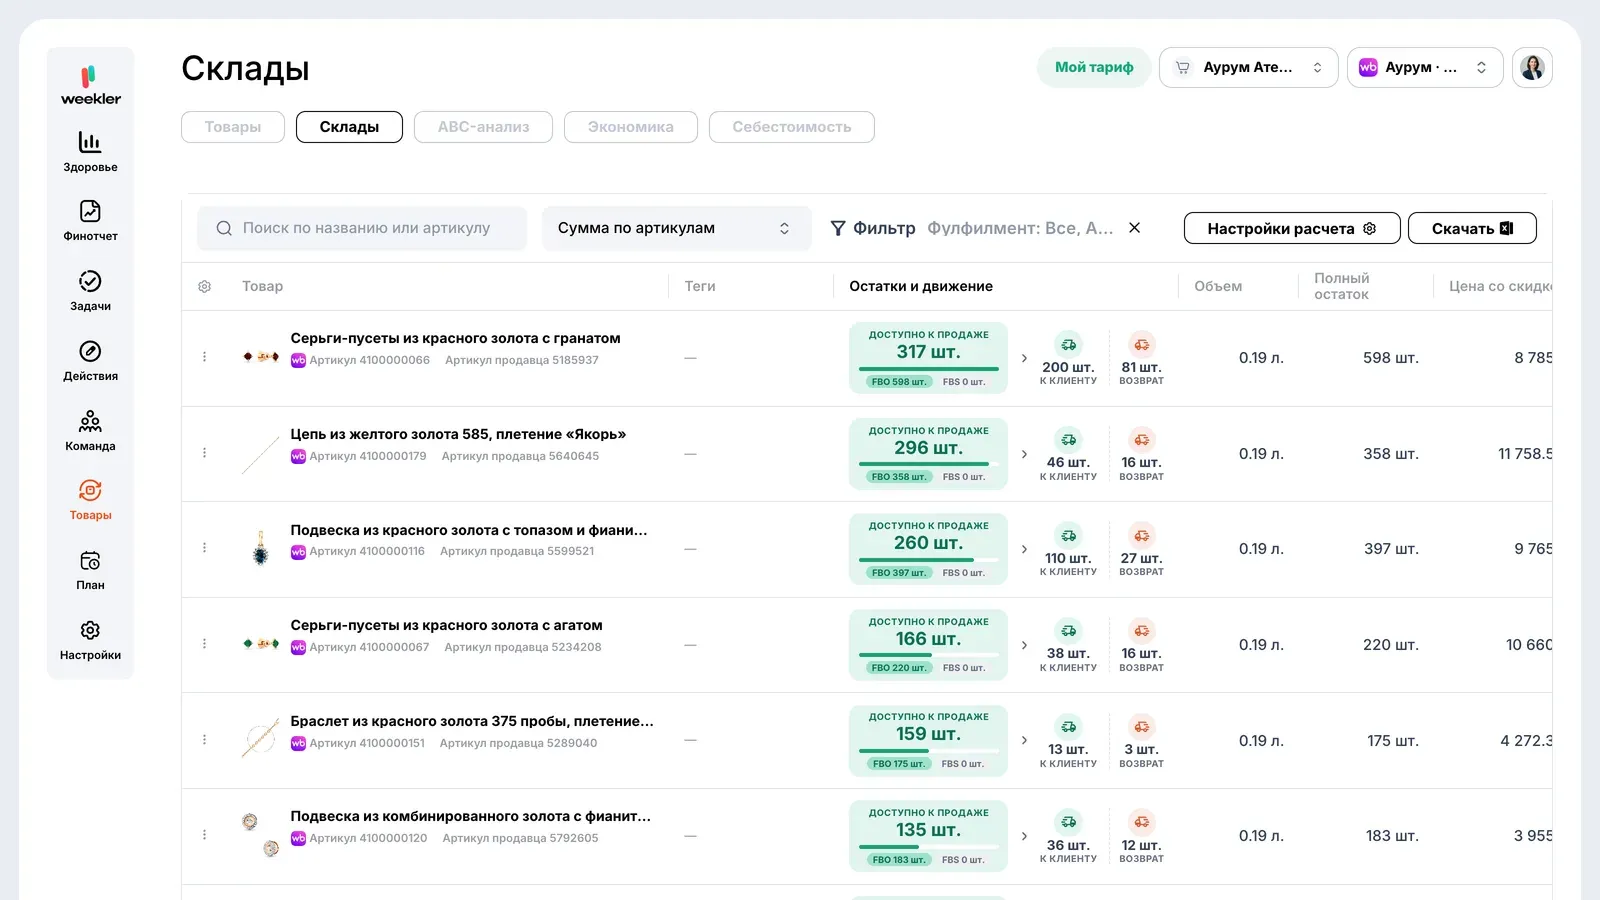
- Склады: остатки с себестоимостью, ABC-анализ и расчёт плана поставки.
Или запросите бесплатный аудит магазина — посмотрим магазин по открытым данным и покажем, что Weekler посчитает по нему.
Цифры в материале — условный пример на основе типичных показателей магазинов; тарифы площадок указаны на дату подготовки статьи и могут измениться.
Ещё в блоге
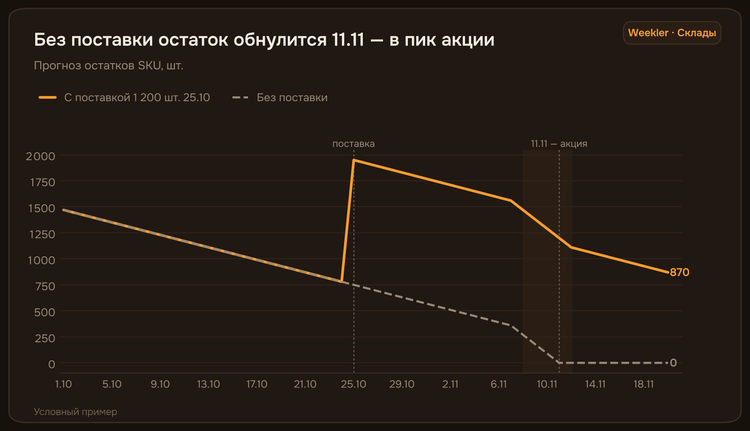
Поставки под 11.11: как рассчитать запас по скорости продаж
Распродажа 11.11 даёт кратный рост спроса на несколько дней, а поставка на склад маркетплейса занимает одну-две недели. Показываем, как рассчитать объём и дату поставки, чтобы не остаться без товара в пик и не перегрузить склад после акции.
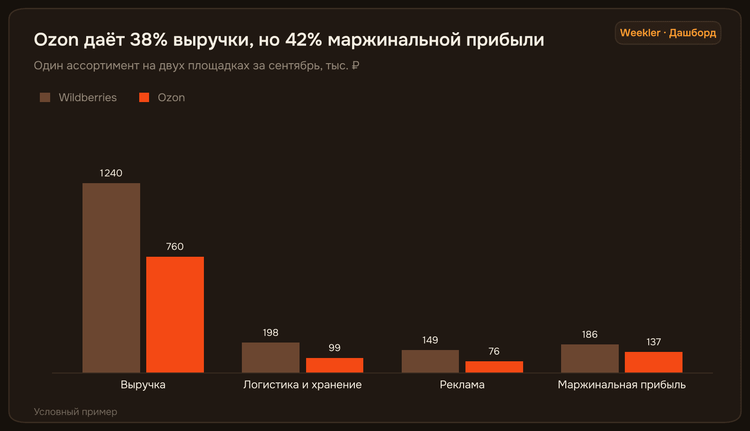
Wildberries и Ozon в одном P&L: как сделать отчёты площадок сопоставимыми
У площадок разные отчёты, разная терминология и разный момент признания операций. Без приведения к единой структуре невозможно ответить на простой вопрос: на какой площадке магазин зарабатывает больше.
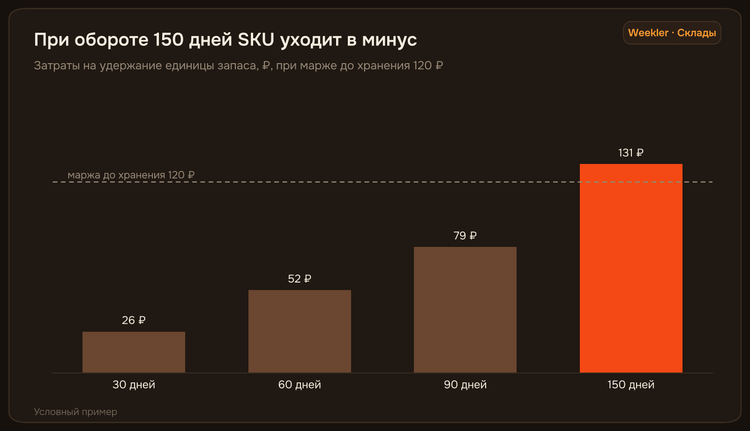
Оборачиваемость запаса: как медленные SKU съедают маржу
SKU может быть прибыльным в момент продажи и убыточным с учётом времени, которое он провёл на складе. Показываем, как посчитать стоимость удержания запаса и при какой оборачиваемости товар перестаёт зарабатывать.
Подключите кабинет — и начните утро с одного экрана
Weekler загрузит три месяца истории и напишет, когда всё готово. Пригласите команду, назначьте ответственных, загрузите себестоимость из Excel — и первый рабочий день пройдёт уже в Weekler.